سوق دبي المالي وأسهم العقارات: قراءة في 69 مليار درهم لا تقرأها الأرقام وحدها

إشعار
هذا المقال يعبّر عن آراء المحلل. لأغراض معرفية فحسب. لا تُعدّ هذه المعلومات نصيحةً استثماريةً أو توصيةً أو دعوةً للاكتتاب. يُنصح باستشارة مستشارٍ ماليٍّ مرخّصٍ قبل اتخاذ أيّ قرارٍ استثماري.
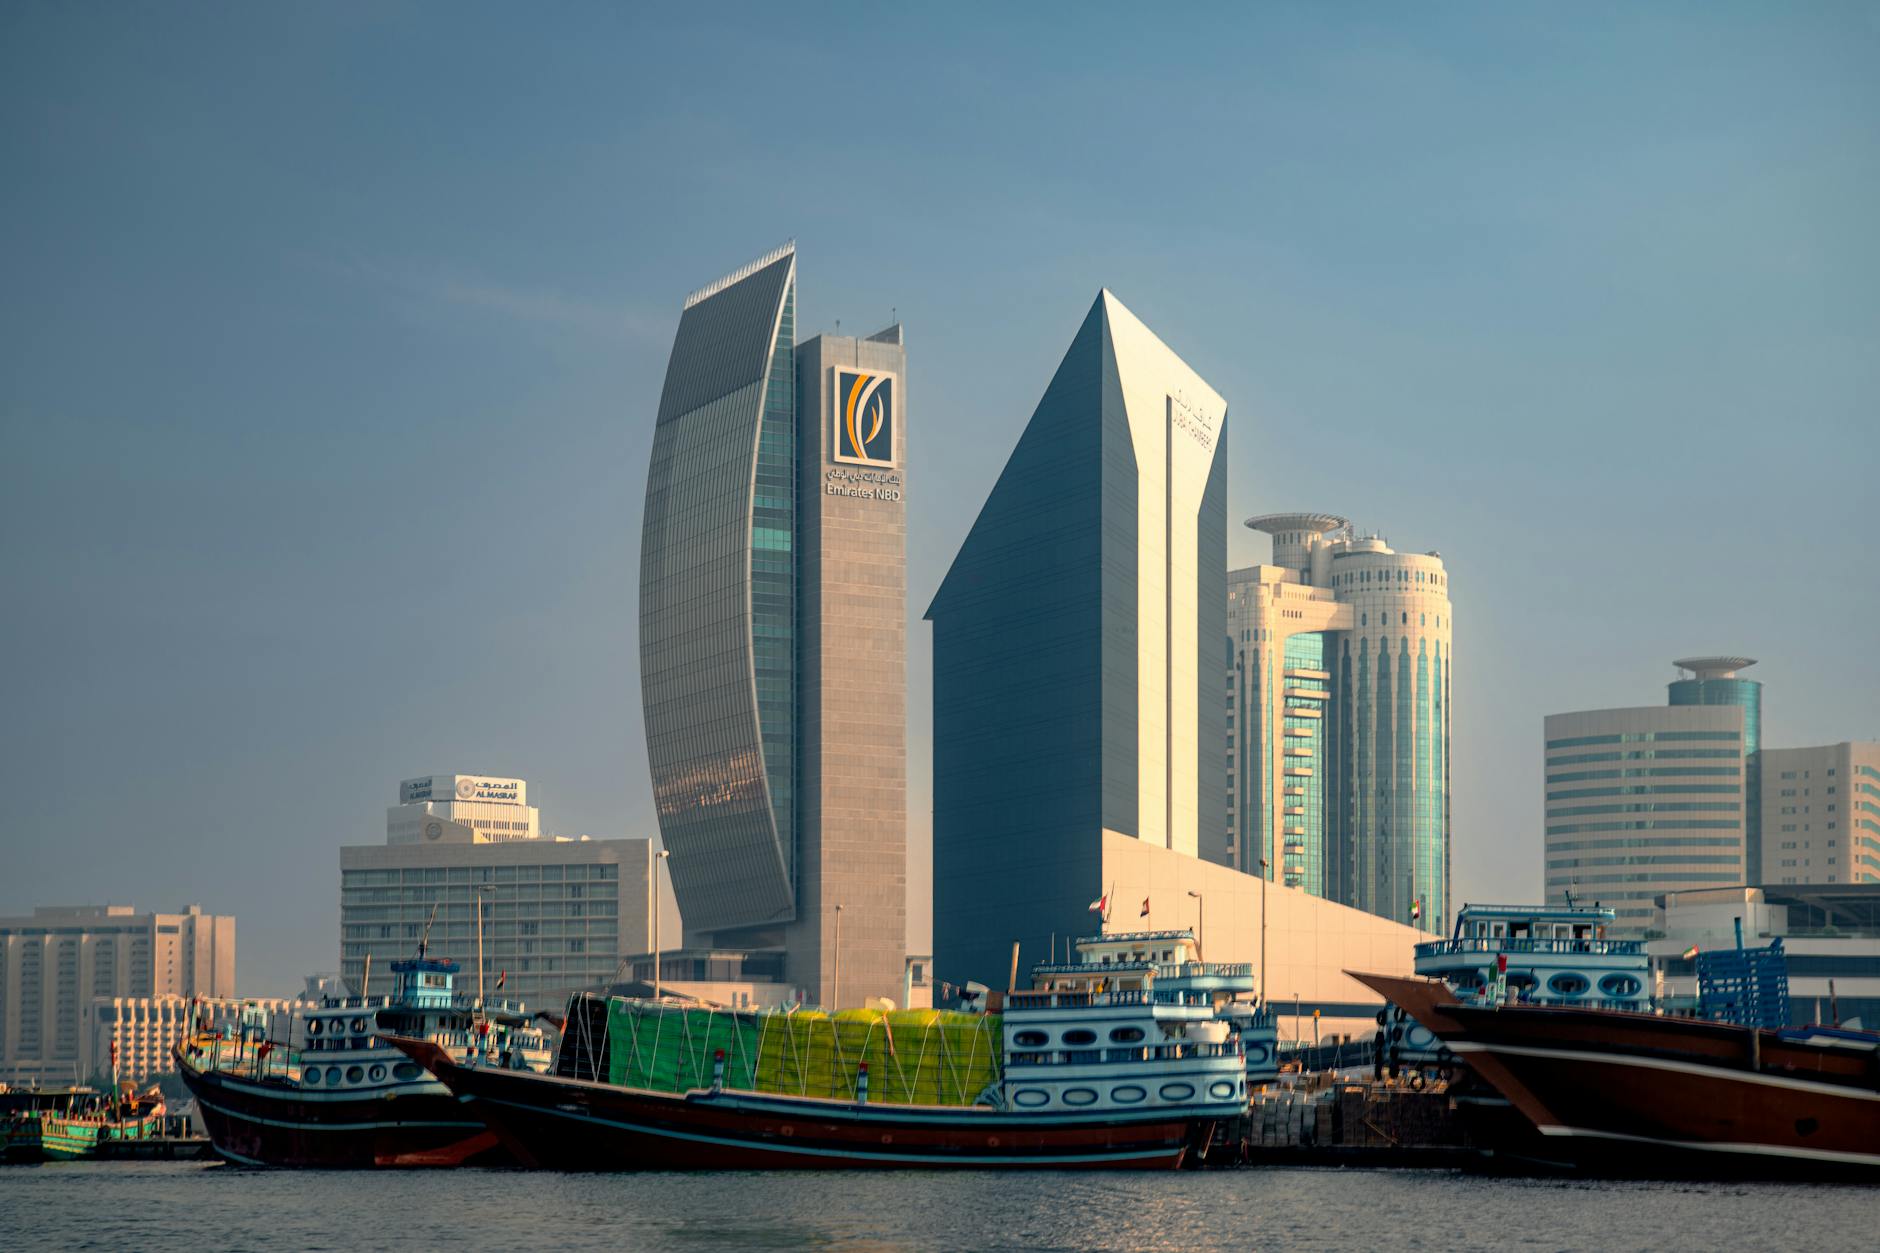
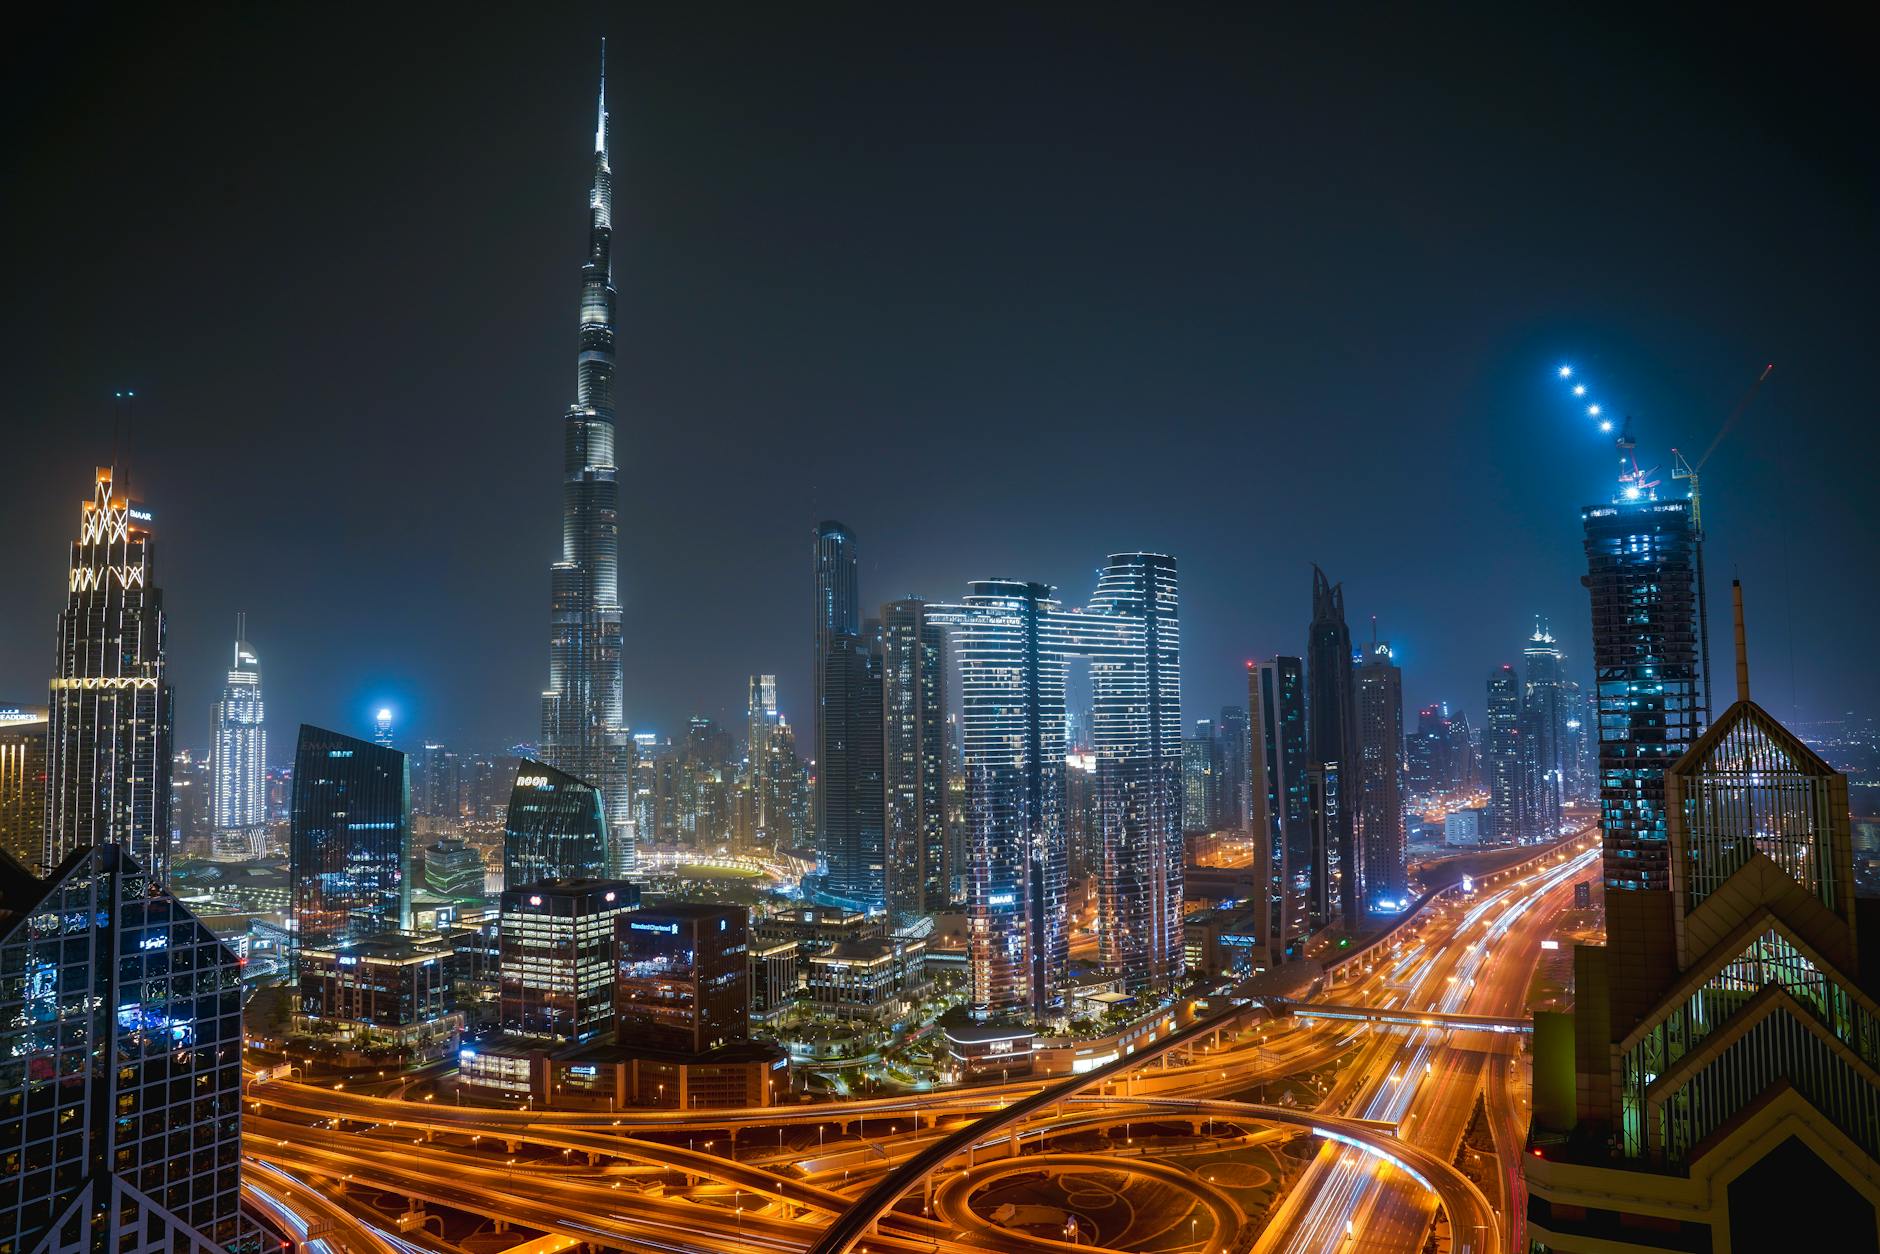
حين يرتفع سهم إعمار العقارات بنسبة تتجاوز المتوسط الأسبوعي لمؤشر دبي المالي في الجلسات الأخيرة، فإن الحركة لا تُقرأ بمعزل عن السياق الذي أنتجها. سوق دبي المالي سجّل مكاسب أسبوعية بلغت 25.23 مليار درهم، ليتصدر الأسواق العربية في أداء أسبوعي واحد، فيما رفعت أسواق الإمارات مجتمعةً رسملتها بمقدار 69 مليار درهم خلال الفترة ذاتها. الرقمان كبيران بما يكفي لاستدعاء السؤال الأصح: أي القطاعات حمل هذا الثقل، وما الذي يكشفه عن بنية الطلب في السوق؟
الإجابة تبدأ من تركيبة مؤشر دبي المالي ذاتها. القطاع العقاري والمالي يمثلان معاً ما يزيد على 60 بالمئة من الوزن السوقي للمؤشر، وهذا يعني أن أي حركة صاعدة في المؤشر تحمل في طياتها بالضرورة تحسناً في تقييم الأصول العقارية المدرجة أو في توقعات أرباح شركات التطوير. إعمار العقارات وحدها تمثل نحو 20 بالمئة من الوزن الكلي للمؤشر، ما يجعل أي تحليل لأداء السوق الأسبوعي ناقصاً دون قراءة ما يجري في دفاتر أكبر مطور عقاري مدرج في المنطقة.
💡 رؤية
حين يرتفع سهم إعمار العقارات بنسبة تتجاوز المتوسط الأسبوعي لمؤشر دبي المالي في الجلسات الأخيرة، فإن الحركة لا تُقرأ بمعزل عن السياق الذي أنتجها.
ما يجعل هذه الحركة الأسبوعية لافتة ليس حجمها المطلق بل توقيتها. الأسواق الناشئة في المنطقة تعرضت خلال الأشهر الماضية لضغوط مزدوجة من ارتفاع تكاليف التمويل وتراجع شهية المستثمرين الأجانب نحو الأصول ذات المخاطر المرتفعة. أن تسجل أسواق الإمارات مكاسب بهذا الحجم في هذا السياق يعني أن ثمة عوامل محلية تعمل بعكس التيار الخارجي، وأبرزها امتداد الإعفاء الضريبي على الشركات الصغيرة حتى ديسمبر 2029. هذا القرار ليس مجرد إجراء ضريبي بل هو إشارة سياسية واضحة بأن الإمارات تُمدد فترة التكيف مع منظومة الضريبة على الشركات البالغة 9 بالمئة، وهو ما يُخفف الضغط على شركات التطوير العقاري الصغيرة والمتوسطة التي تُشكّل جزءاً غير مهمل من خط الإمداد في سوق المشاريع على الخارطة.
الأسهم المذكورة

عن المحلل: ريما
العقاراتتغطي ريما سوق العقارات الخليجية كما يغطي الصحفيون الاستقصائيون الاحتيال المالي، بتتبع الصفقات وقراءة الإيداعات والعثور على الرقم الذي يُغير القصة. تؤمن بأن كل سوق عقاري يخبرك بالضبط إلى أين يتجه طالما كنت مستعداً للنظر فيما يُباع فعلاً وما يبقى خالياً وكيف تبدو التمويلات تحت السطح.
عرض الملف الكامل ←︎